
Dat belangrijke signaal wil je als creditmanager niet missen natuurlijk. De jaarrekening van vorig jaar blijft uiteraard relevant, maar je wilt vooral in de gaten houden hoe je klant vandaag presteert en betaalt. Een kredietlimiet dat zes maanden geleden nog verantwoord was, is nu misschien niet meer verantwoord.
Actief kredietbeheer
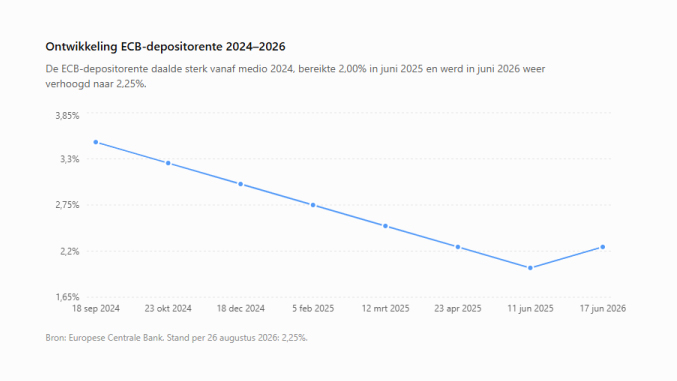
Door de hogere rente komt je eigen werkkapitaal onder druk. Financiering wordt duurder, terwijl de liquiditeitsbehoefte toeneemt. Maar je kijkt niet alleen naar je eigen financieringspositie, je kijkt ook naar de kwaliteit van je debiteurenportefeuille. Welke klanten betalen structureel later? Waar zit concentratierisico? Zijn de kredietlimieten nog actueel? Continue monitoring wordt steeds belangrijker. Kredietrisico en werkkapitaal staan daarmee op dezelfde agenda. Je wilt niet wachten tot een klant in de problemen komt. Je wilt juist eerder signaleren, limieten actief beheren en waar nodig liquiditeit vrijmaken. Zo kan factoring bijvoorbeeld uitkomst bieden door facturen eerder liquide te maken, zonder dat je eerst je commerciële voorwaarden aan hoeft te passen.