
Beschermen, beheersen, vrijmaken
Je klanten betalen zoveel dagen na het versturen van je factuur. Je bedrijfskosten lopen gewoon door. Als je omzet groeit, wat op zich goed nieuws is natuurlijk, groeit ook je debiteurenportefeuille. Daarmee groeit automatisch het bedrag dat je eigenlijk voorfinanciert. Mét het risico dat een klant te laat of helemaal niet over de brug komt om de factuur te betalen…
Financier jij jouw klant?
Als een klant pas na negentig dagen betaalt, ben je tot die tijd niet alleen de leverancier, maar ook de financier. Je stuurt een factuur, de omzet is gerealiseerd. Maar het geld is nog niet binnen. Hoe later de klant betaalt, hoe langer jouw werkkapitaal vaststaat. Nu de rente- en financieringskosten weer oplopen, telt dat natuurlijk extra.
Vangnet of groeiversneller?
Een kredietverzekering is toch een vangnet tegen failliete klanten? Dat klopt. Maar het is zoveel meer dan dat. Het is een strategisch instrument om te groeien, nieuwe markten te betreden of bijvoorbeeld ruimere betalingstermijnen te bieden. Je hebt niet alleen een kredietverzekering voor als je klant niet betaalt. Je hebt een kredietverzekering als strategisch instrument om commerciële ruimte te creëren.
Hogere rente, hoger risico
Door de stijgende rente, de ECB verhoogde in juni de rente met vijfentwintig basispunten, zijn de financieringslasten hoger. Daar komen andere kostenstijgingen zoals energie en personeel bovenop. Klanten met lage marges of een hoge schuldpositie voelen dat het eerst. Een klant die vandaag gezond lijkt, kan door dalende marges of teruglopende vraag snel minder financiële ruimte hebben.
Geef al je klanten extra aandacht
Loyale klanten vormen vaak de ruggengraat van een onderneming. Ze zorgen voor continuïteit, voorspelbare omzet en langdurige zakelijke relaties. Juist daardoor ontstaat regelmatig een gevoel van vertrouwen waardoor het betaalgedrag van deze klanten minder kritisch wordt gevolgd. Begrijpelijk, maar het is helaas niet zonder risico.
“We blijven avontuurlijk”
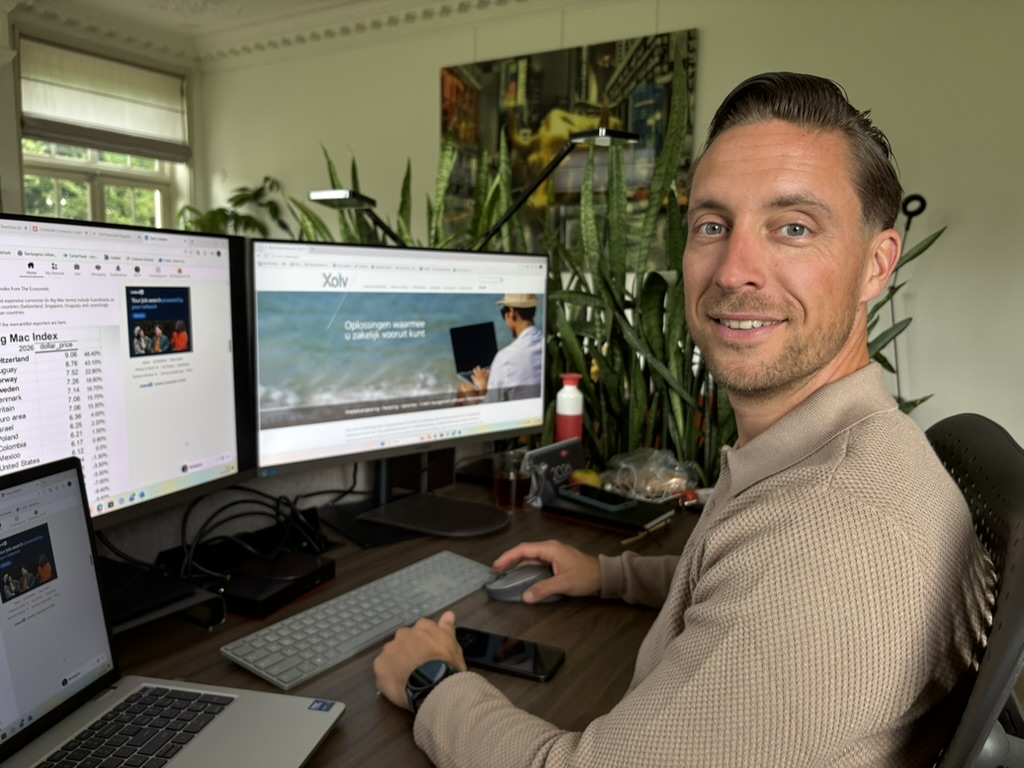
Sinds mei werkt Jeroen Haans als Senior Accountmanager bij Xolv. Hij houdt zich bezig met accountmanagement en de ontwikkeling van salesactiviteiten. Een weloverwogen stap in zijn carrière, Jeroen werkte hiervoor onder andere bij een kredietverzekeraar. Een van de aspecten die hij miste was om in een eerdere fase al met bedrijven in gesprek te kunnen gaan. Vanwege zijn vorige functie, kende Jeroen Xolv al. Jeroen: “Ik wist dat ik in een warm bad terecht zou komen, met heel aardige mensen die ook nog eens kantoor houden op een prachtige locatie in Vught. De keuze voor Xolv is een heel bewuste geweest.”
Geen halfbakken antwoorden
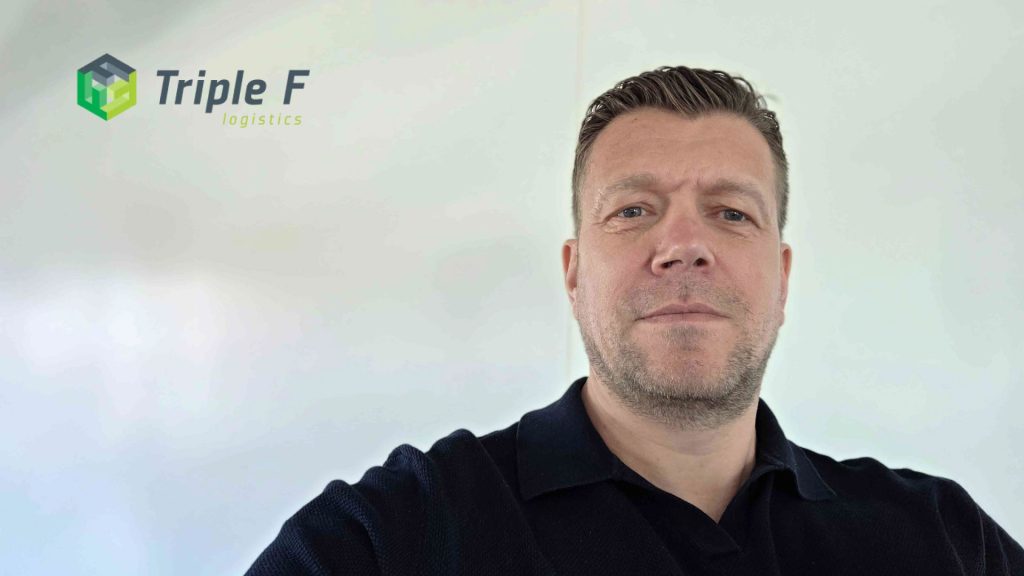
Triple F is een toonaangevende partner voor vrachtvervoer over land, zee en door de lucht, gespecialiseerd in het vervoeren van grote hoeveelheden vracht. Van papier tot metaal en vele andere materialen. Het bedrijf staat voor fijne samenwerkingen met hun klanten, gebaseerd op vertrouwen en transparantie. En dat zijn geen loze woorden. Remco van Anraat, financieel manager: “We bestaan nu eenentwintig jaar, ik werk zelf al twintig jaar bij Triple F. Wij kennen de internationale transportmarkt door en door.”
Kredietverzekering als preventieve maatregel
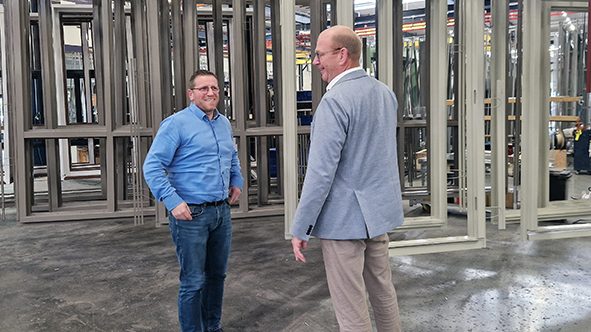
Van de Vin Ramen en Kozijnen B.V. is een echt Brabants familiebedrijf. In 1960 richtte Frans van de Vin zijn timmerbedrijf op en inmiddels staat de derde generatie aan het roer. Frans was een ambachtsman, hij pakte van alles aan. Timmerwerk voor de bouw, maar ook interieurbetimmeringen en meubels. Toen zonen Anton en Mathee in de jaren ’80 in het bedrijf stapten, kwam de focus te liggen op de productie van kozijnen. Een goede keuze! Want het leidde tot groei, die nu door de derde generatie in goede banen wordt geleid.
Voorkom, signaleer en los op!
Je weet het inmiddels wel: de economische realiteit blijft voorlopig onzeker. Daardoor ervaren veel ondernemers meer druk op hun bedrijf. En opvallend genoeg zie je dat zelden als eerste terug in de omzet. Het begint meestal ergens anders: in je cashflow. Op papier kan je bedrijf nog zo gezond zijn, als betalingen later binnenkomen, of erger: uitblijven, dan staat de continuïteit meteen onder druk. Hoe hou je grip op je geldstromen?
Hoe scherper, hoe beter
Het recente rapport Global Insolvency Outlook 2026–2027 van Allianz Trade laat weinig ruimte voor twijfel: het aantal faillissementen wereldwijd blijft ook in 2026 oplopen. Geopolitieke spanningen, hardnekkige inflatie, hogere energieprijzen en druk op marges zorgen ervoor dat bedrijven steeds vaker te maken krijgen met betalingsproblemen bij klanten en leveranciers. Voor ondernemers betekent dat vooral één ding: cashflow en werkkapitaal worden belangrijker dan ooit.